中兴通讯目标价多少元_中兴通讯目标价多少元
*** 次数不足,请联系开发者***
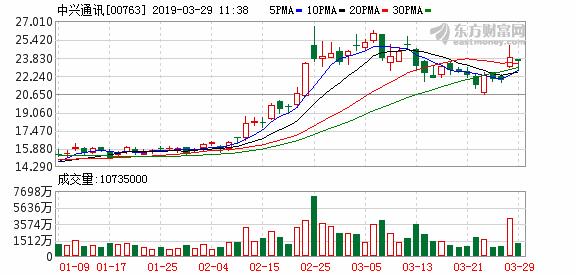
高盛:降中兴通讯(00763)目标价至37.5港元 首季毛利率受压惟计算业务...智通财经APP获悉,高盛发布研报称,因应首季业绩,下调中兴通讯(00763)2026至28年各年盈利预测各8%、7%及6%,主要反映毛利率下调。港股目标价由40.4港元下调7%至37.5港元,基于预测2027年市盈率18.2倍不变; A股目标价由62.6元人民币下调至58.2元人民币,维持对中兴H股及A股...
+^+ 
花上调中兴通讯目标价至25.9港元,维持“中性”评级瑞财经 严明会 近日,花旗发布研报称,将中兴通讯目标价由25.4港元上调至25.9港元,维持“中性”评级。该行因应收入组合转向低利润率产品,下调2026及2027年纯利预测19.4%及14.5%,2028年预测大致不变;收入预测则上调2.6%至3%,以反映算力需求强劲。
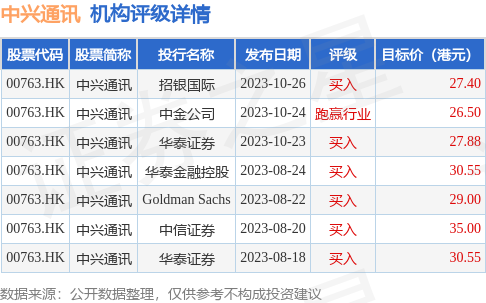
花旗:中兴通讯目标价上调至25.9港元 维持“中性”评级花旗发布研报称,将中兴通讯目标价由25.4港元上调至25.9港元,维持“中性”评级。该行因应收入组合转向低利润率产品,下调2026及2027年纯利预测19.4%及14.5%,2028年预测大致不变;收入预测则上调2.6%至3%,以反映算力需求强劲。

花旗下调中兴通讯目标价至25.4港元,维持“中性”评级2026年政企及消费者业务将继续受国内云端服务供应商客户对服务器需求上升支持;3)智能手机海外销售扩张是2025年消费者业务的增长动力,2026年或将改善其产品组合。公司或于3月底举行业绩简报会,届时将提供更清晰的2026年展望。花旗将中兴通讯目标价由29.2港元下调至25.4...

大摩:升中兴通讯(00763)评级至“增持” 目标价上调至39港元 AI催化剂...智通财经APP获悉,大摩发布研报称,将中兴通讯(00763)H股评级升“与大市同步”升至“增持”,H股目标价由31.5港元升至39港元,主要基于潜在正面AI催化剂以及盈利增长的拐点。中兴(000063.SZ)A股评级由“减持”升至“与大市同步”,A股目标价由29.44元人民币升至34.3元人民币...
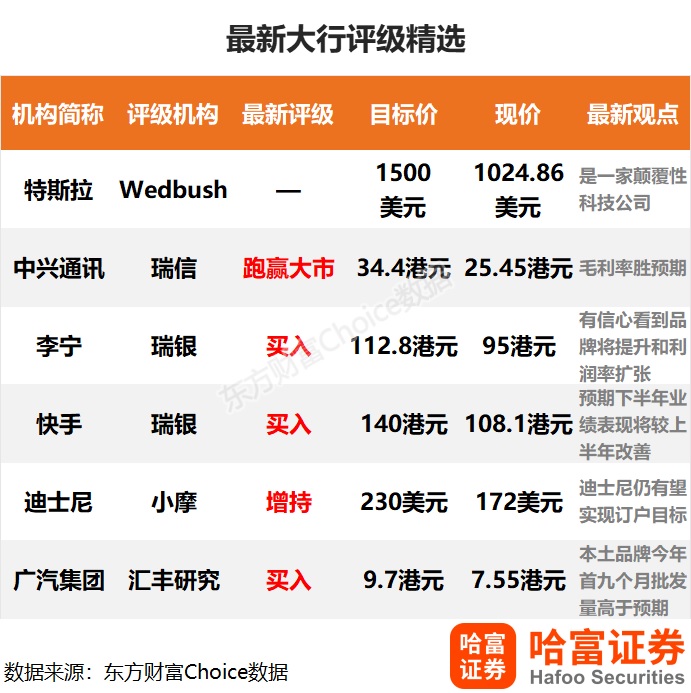
大行评级丨招银国际:下调中兴通讯目标价至35.5港元,利润率料继续受压并受强劲海外需求支持。然而,收入结构转变及国内电信支出疲弱,料将令利润率继续受压。该行维持中兴通讯“买入”评级,因快速扩张的AI基础设施业务应能支撑收入增长;延展估值基础至2027年,以目标明年市盈率22倍计(原为预测今年市盈率25倍),与同业大致相符,H股目标价由38.6港...
ˋ0ˊ 
99股获券商推荐,世纪华通、中兴通讯目标价涨幅超40%|券商评级观察南财投研通数据显示,11月11日,券商给予上市公司目标价共21次,按最新收盘价计算,目标价涨幅排名居前的公司有世纪华通、中兴通讯、株冶集团,目标价涨幅分别为50.48%、47.02%、34.74%,分别属于游戏、通信设备、工业金属行业。从券商推荐家数来看,11月11日有99家上市公司得...
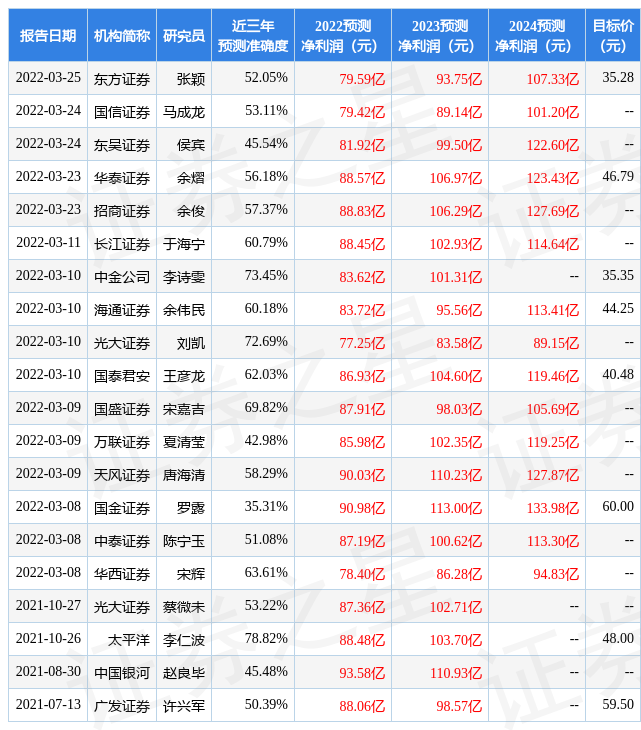
花旗:下调中兴通讯(00763)目标价至25.4港元 维持“中性”评级智通财经APP获悉,花旗发布研报称,将中兴通讯(00763)目标价由29.2港元下调至25.4港元,维持“中性”评级。中兴通讯公布2025财年及去年第四季收入分别为1,339亿元人民币(下同)及334亿元,大致符合预期,惟纯利分别为56亿元及2.96亿元,逊于预期,主要由于毛利率分别下跌7.7个百分...
˙▂˙ 
建银国际:降中兴通讯(00763)目标价至38港元 料现处转型明年显成效智通财经APP获悉,建银国际发布研报称,由于中兴通讯(00763)运营商业务销售更趋保守、产品结构变化带来的利润率压力,因此下调集团2025-2027年盈测分别23%/7%/7%。将其估值基准更新至2026年,下调H股目标价5%,由40港元降至38港元,维持“跑赢大市”评级。该行认为,中兴通...
大华继显:降中兴通讯(00763)目标价至35.8港元 产品结构急剧恶化智通财经APP获悉,大华继显发布研报称,中兴通讯(00763)2025年第三季度业绩在收入、利润率及盈利层面均显著低于市场共识预期。此主要归... 随着中兴于第四季开始确认相关收入,运营商网络业务应会出现显著复苏。维持“持有”评级,目标价由40港元下调至35.8港元。
小黄鸭加速器部分文章、数据、图片来自互联网,一切版权均归源网站或源作者所有。
如果侵犯了你的权益请来信告知删除。邮箱:xxxxxxx@qq.com
上一篇:中兴通讯目标价多少元
下一篇:中兴通讯目标价格分析


